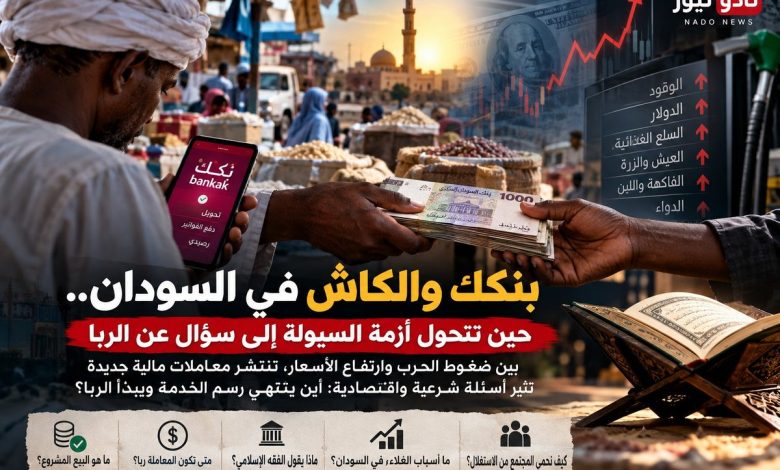
بنكك والكاش في السودان.. حين تتحول أزمة السيولة إلى سؤال عن الربا
تقرير ديني اقتصادي؛ نادو نيوز
في سوقٍ أنهكته الحرب، لم يعد الحصول على النقد مسألة مصرفية عادية.
قد يحتاج مواطن إلى مبلغ نقدي عاجل لشراء دواء، أو دفع أجرة، أو شراء طعام، بينما يكون المال متاحًا في حسابه المصرفي أو محفظته الإلكترونية. وفي الجهة المقابلة، يظهر من يملك السيولة النقدية ويعرض توفيرها مقابل تحويل إلكتروني أكبر قيمة.
هكذا أصبحت عبارات من نوع: «أحوّل ليك بنكك وتديني كاش» جزءًا من واقع التعامل اليومي لدى بعض الناس.
لكن خلف هذه العبارة البسيطة سؤال أكبر:
متى يكون الفرق مقابل خدمة حقيقية، ومتى تتحول المعاملة إلى زيادة محرمة في مبادلة المال بالمال؟
السؤال لا يأتي في فراغ. السودان يعيش أزمة اقتصادية عميقة خلّفتها الحرب وتداعياتها على الإنتاج والتجارة والنقل والأسواق. ويقول البنك الدولي إن الناتج المحلي الحقيقي انكمش بنحو 29.4% في 2023، ثم 14% إضافية في 2024، فيما وصلت معدلات التضخم إلى مستويات شديدة الارتفاع، مدفوعة خصوصًا باضطراب الإمدادات وارتفاع تكاليف الغذاء والنقل والسكن.
لكن وسط كل هذه العوامل، تظهر قضية أخرى تستحق النظر: أخلاق المعاملة المالية نفسها.
حين تصبح السيولة سلعة
في الظروف الطبيعية، قد يبدو الفرق بين المال الموجود في الحساب والمال النقدي مجرد مسألة تقنية.
لكن الحرب غيّرت طبيعة السوق.
تراجع النشاط الاقتصادي، واضطربت حركة الأموال، وتفاوتت إمكانية الوصول إلى الخدمات المصرفية والنقدية، وأصبح الحصول على السيولة بالنسبة لبعض الناس حاجة ملحّة.
ومن هنا تنشأ معاملات تحتاج إلى سؤال شرعي دقيق:
إذا كان شخص يسلّم 100 ألف جنيه نقدًا مقابل أن يحصل على 120 ألف جنيه في حسابه، فما طبيعة هذه العملية؟
هل هي بيع؟
أم صرف؟
أم قرض؟
أم خدمة تحويل لها أجر مستقل؟
الإجابة لا تحددها التسمية الشعبية للمعاملة، وإنما حقيقتها وشروطها.
وهذه نقطة جوهرية، لأن الإسلام لم يحرم التجارة والربح، بل قال القرآن بوضوح:
«وَأَحَلَّ اللَّهُ الْبَيْعَ وَحَرَّمَ الرِّبَا».
ما الذي يجعل الزيادة مشكلة؟
القرآن يضع قاعدة أكثر وضوحًا في آيات الربا:
«فَلَكُمْ رُءُوسُ أَمْوَالِكُمْ لَا تَظْلِمُونَ وَلَا تُظْلَمُونَ».
وفي المعاملات النقدية، لا يكفي أن يقول طرفا الصفقة «هذه عمولة» حتى تصبح الزيادة عمولة مشروعة.
السؤال هو: ماذا اشترى الطرف الآخر بهذه الزيادة؟
إذا كانت هناك خدمة فعلية مستقلة، فقد يكون لها حكم مختلف.
أما إذا كانت الزيادة هي المقابل المباشر للحصول على مال نقدي مقابل مال أكثر من جنسه نفسه، فهنا تدخل المعاملة في منطقة شديدة الحساسية شرعًا، ويجب الرجوع إلى أحكام الربا والصرف.
ولهذا لا ينبغي إطلاق حكم واحد على كل معاملات «بنكك»، كما لا ينبغي اعتبار كل رسوم تحويل مصرفي ربا.
«بنكك» لا يلغي أحكام الصرف
التعامل الإلكتروني لا يعني أن الأموال خرجت من أحكام الشريعة.
مجمع الفقه الإسلامي الدولي قرر أن القيد المصرفي يمكن أن يكون قبضًا حكميًا في حالات محددة، ومنها إيداع المال أو تحويله إلى الحساب، كما أجاز في بعض صور صرف العملات اعتماد القيد المصرفي باعتباره قبضًا، مع الالتزام بأحكام عقد الصرف.
وهذه المسألة مهمة جدًا للسوق السوداني.
فوجود المال في الحساب لا يعني أن كل زيادة عند تحويله إلى نقد أصبحت مباحة تلقائيًا، كما أن استخدام الهاتف أو التطبيق المصرفي لا يجعل المعاملة ربوية تلقائيًا.
التكنولوجيا غيّرت طريقة انتقال المال، لكنها لم تغيّر أحكام المال.
والدولار؟
تزداد المسألة تعقيدًا في سوق العملات.
شراء الدولار بالجنيه ليس في ذاته معاملة محرمة؛ فبيع عملة بأخرى جائز من حيث الأصل، لكن له ضوابط شرعية تتعلق بالقبض وعدم التأجيل.
وقد نص قرار مجمع الفقه الإسلامي الدولي بشأن سوق العملات على عدم جواز بيع العملات بيعًا مؤجلًا أو تحديد موعد مؤجل لتبادل الثمن، وفق أحكام الصرف الشرعية.
وهذا يعني أن السؤال ليس فقط:
«كم سعر الدولار؟»
بل:
كيف تم البيع؟ ومتى تم القبض؟ وهل تم تنفيذ العوضين وفق الضوابط الشرعية؟
لكن هل الربا هو سبب غلاء السودان؟
هنا يجب التوقف.
ربط كل ارتفاع في سعر الوقود أو الخبز أو الذرة أو الدولار بالربا وحده ليس تحليلًا اقتصاديًا كافيًا.
فالبيانات المتاحة عن الاقتصاد السوداني تشير إلى عوامل متعددة، أبرزها الحرب وتدمير أو تعطيل القدرة الإنتاجية، واضطراب النقل والتجارة وسلاسل الإمداد، ونقص السلع، وتراجع النشاط الاقتصادي، إلى جانب مشكلات نقدية ومالية سابقة على الحرب.
وبحسب البنك الدولي، أدت الحرب إلى تعطيل قطاعات واسعة من الاقتصاد، بما فيها الزراعة والتجارة والخدمات، كما تضررت سلاسل الإمداد الغذائي.
لذلك لا يقول هذا التقرير إن «الربا هو سبب الغلاء».
بل يطرح سؤالًا آخر أكثر دقة:
في ظل هذه الأزمة، هل أصبح بعض الناس يستغلون حاجة الآخرين إلى السيولة والمال بطريقة قد تدخل في معاملات محرمة؟
وهذا سؤال يمكن مناقشته دينيًا وأخلاقيًا واقتصاديًا دون اختزال الأزمة كلها في سبب واحد.
والبيع بالتقسيط؟
من الأخطاء الشائعة أيضًا مساواة كل بيع مؤجل بالربا.
ليس كل سعر مؤجل أعلى من السعر النقدي ربا بالضرورة.
هناك فرق بين بيع سلعة حقيقية بثمن مؤجل معلوم وبين إقراض شخص مالًا ثم مطالبته بأكثر منه بسبب التأخير أو الزمن.
لذلك، عندما يقول شخص: «بعتك السلعة بالتقسيط بسعر كذا»، لا يمكن الحكم على المعاملة من كلمة «زيادة» وحدها.
ينبغي معرفة:
هل السلعة موجودة؟
هل يملكها البائع؟
هل السعر النهائي معلوم؟
هل موعد السداد معلوم؟
وهل هي عملية بيع حقيقية أم قرض أُعطي في صورة بيع؟
هذه التفاصيل هي التي تجعل التوعية المالية أكثر فائدة من مجرد إطلاق عبارات التحريم على كل معاملة جديدة.
ماذا تقول الشريعة للمتعسر؟
في اقتصاد الحرب، ربما تكون هذه الآية من أكثر الآيات ارتباطًا بحياة الناس اليوم:
«وَإِنْ كَانَ ذُو عُسْرَةٍ فَنَظِرَةٌ إِلَىٰ مَيْسَرَةٍ ۚ وَأَنْ تَصَدَّقُوا خَيْرٌ لَكُمْ».
فالرسالة ليست فقط «لا تأخذ الربا».
بل هناك رسالة أخرى:
لا تجعل عجز إنسان عن السداد فرصة لزيادة ما عليه.
في بلد نزح فيه الملايين، وفقد كثير من الناس مصادر دخلهم، وتضررت قدرتهم على الوصول إلى الغذاء والخدمات، يصبح التيسير والتكافل جزءًا من حماية المجتمع نفسه.
من أزمة السيولة إلى أزمة الثقة
ربما تكون المشكلة الأعمق من نقص النقد هي تآكل الثقة.
المواطن يريد أن يعرف أن ماله آمن.
والتاجر يريد أن يعرف أنه يستطيع شراء بضاعته.
وصاحب المال يريد أن يضمن حقه.
والمحتاج يريد ألا تتحول حاجته إلى عبء أكبر.
وفي هذه البيئة، تصبح الشفافية في المعاملة أكثر أهمية من أي وقت مضى.
قبل أن تدخل في أي صفقة، اسأل:
ما العقد الذي أبرمه؟
هل الزيادة مقابل خدمة حقيقية أم مقابل الزمن أو المال نفسه؟
إذا كانت معاملة صرف، هل تحقق القبض؟
إذا كان بيعًا، هل السلعة مملوكة وقابلة للتسليم؟
المال في زمن الحرب.. اختبار أخلاقي
الحرب لا تختبر قدرة المجتمع على البقاء فقط.
إنها تختبر أيضًا كيف يتعامل الناس مع بعضهم عندما يصبح الجميع في حاجة.
يمكن أن يتحول المحتاج إلى سوق.
ويمكن أن يتحول المال إلى أداة ضغط.
ويمكن في المقابل أن يصبح المال وسيلة للتكافل والقرض الحسن والصدقة ومساعدة الأسر التي فقدت مصادر رزقها.
ولهذا فإن التحذير القرآني من الربا يأتي في سياق أوسع من مجرد الأرقام.
«فَلَا تَظْلِمُونَ وَلَا تُظْلَمُونَ».
هذه ليست قاعدة دينية فقط.
إنها أيضًا قاعدة لحماية الثقة في المجتمع.
ما الذي يحتاجه السوداني اليوم؟
يحتاج إلى معرفة الفرق بين الربح والربا.
بين البيع والقرض.
بين رسوم الخدمة والزيادة على المال مقابل الزمن.
بين الصرف المشروع والمبادلات المؤجلة.
ويحتاج كذلك إلى سوق أكثر شفافية، ورقابة أقوى، وخدمات مالية أكثر أمانًا، وإلى خطاب ديني لا يكتفي بتخويف الناس، بل يساعدهم على فهم معاملاتهم اليومية.
أما السؤال عن الغلاء، فلا يمكن اختزاله في الربا وحده.
وأما السؤال عن الربا، فلا ينبغي أن يضيع وسط الحديث عن الغلاء.
فالأزمة الاقتصادية لها أسبابها، والمعاملة المالية لها أحكامها، والمسؤولية الأخلاقية تقع على الجميع.
وفي بلد يعيش الحرب، ربما يكون أبسط اختبار لأي معاملة هو:
هل أخرج منها رابحًا دون أن يخرج الطرف الآخر مظلومًا؟
ففي القرآن:
«لَا تَظْلِمُونَ وَلَا تُظْلَمُونَ».
وربما تكون هذه القاعدة، في زمن الحرب، واحدة من أهم قواعد الاقتصاد التي يحتاج السودان إلى استعادتها.